Firma koja kod vas toči gorivo ili uzima robu na karticu sa mesečnim obračunom, ili škola koja u vašoj radnji kupuje potrošni materijal: do proleća 2026. ostajalo je pitanje koji dokument ide uz fiskalni račun. Od aprila 2026. odgovor je propisan zakonom: elektronska faktura kroz SEF, i to tek posle fiskalnog računa. U ovom tekstu prolazimo kroz to šta donose izmene Zakona o elektronskom fakturisanju u 2026. i 2027, šta se menja na kasi, šta kod knjigovođe i šta da proverite u svom sistemu.
SEF (Sistem elektronskih faktura) je državni sistem kojim upravlja Ministarstvo finansija i preko kog se izdaju, primaju i čuvaju e-fakture i evidentira PDV. Fiskalni račun se izdaje na kasi preko ESIR-a, aplikacije za izdavanje računa, i prijavljuje se Poreskoj upravi. Izmene iz 2025. i 2026. godine povezuju ta dva sistema u nekoliko konkretnih situacija.
Ukratko:
- Od poreskih perioda koji počinju posle 31. marta 2026. e-faktura se izdaje i za promet na malo imaocu korporacijske kartice, kao i javnom sektoru kada je zatraži u roku od sedam dana. Fiskalni račun uvek ide prvi.
- Preliminarna PDV prijava u SEF-u počinje za poreske periode posle 31. decembra 2026.
- Od 1. januara 2027. primenjuju se nova pravila o elektronskom evidentiranju PDV-a, a od 1. jula 2027. i evidentiranje nabavke od poljoprivrednika.
Šta se menja u SEF-u: pregled izmena po datumima
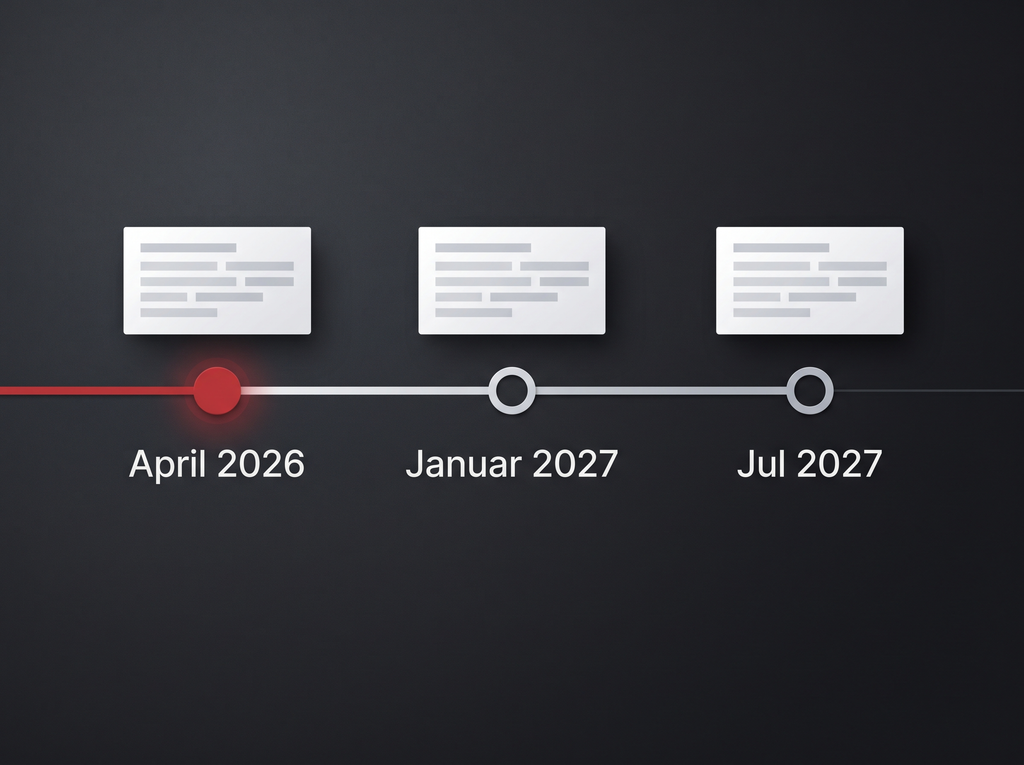
U kratkom roku usvojena su dva paketa izmena: zakon objavljen u Službenom glasniku RS broj 109/2025 i zakon broj 80/2026, a uz njih su menjani i pravilnici o elektronskom fakturisanju. Većina rokova vezana je za poreski period, odnosno mesec ili tromesečje za koje se obračunava PDV.
| Izmena | Od kada se primenjuje | Koga se najviše tiče |
|---|---|---|
| E-faktura za promet na malo imaocu korporacijske kartice, uključujući primljeni avans | Poreski periodi posle 31. marta 2026. | Prodavce koji kupcima izdaju sopstvene kartice sa mesečnim obračunom |
| E-faktura za promet na malo javnom sektoru, ako je zatraži u roku od sedam dana | Poreski periodi posle 31. marta 2026. | Radnje i objekte koji prodaju školama, opštinama i javnim preduzećima |
| SEF služi i za sačinjavanje i čuvanje drugih dokumenata u vezi sa transakcijama | Poreski periodi posle 31. marta 2026. | Sve korisnike SEF-a, najviše knjigovodstvo |
| Preliminarna poreska prijava PDV-a u SEF-u | Poreski periodi posle 31. decembra 2026. | Sve obveznike PDV-a |
| Novo određenje elektronskog evidentiranja PDV-a, uključujući korekcije, i uvid u carinske deklaracije za uvoz | 1. januar 2027. | Obveznike PDV-a i uvoznike |
| Evidentiranje nabavke od poljoprivrednika i uvid u carinske deklaracije za izvoz | 1. jul 2027. | Otkupljivače poljoprivrednih proizvoda i izvoznike |
Kazne za povredu obaveze izdavanja e-fakture ili evidentiranja PDV-a ostale su u istom rasponu: od 200.000 do 2.000.000 dinara za pravno lice i od 50.000 do 500.000 dinara za preduzetnika. Novina je da se ispravka greške u evidentiranju PDV-a, urađena pre početka nadzora, ne smatra prekršajem ni kod preduzetnika, a ne samo kod pravnih lica. Rokove i odredbe možete proveriti u prečišćenom tekstu Zakona o elektronskom fakturisanju.
Šta izmene Zakona o elektronskom fakturisanju znače za rad na kasi
Osnovno pravilo se ne menja: promet na malo se evidentira fiskalnim računom i za njega se po pravilu ne izdaje e-faktura. Izmene uvode dva izuzetka i oba počinju na kasi. Obe obaveze odnose se na prodavce koji su u sistemu PDV-a.
Korporacijska kartica: prvo fiskalni račun, zatim e-faktura
Ako kupcu prodajete na korporacijsku karticu, za taj promet i za primljeni avans sada postoji obaveza izdavanja e-fakture kroz SEF. Zakon izričito kaže da se e-faktura ne izdaje pre fiskalnog računa. Na kasi se zato i dalje izdaje fiskalni račun za svaki promet, a e-faktura sledi kao zaseban dokument u SEF-u.
Prema obrazloženju predloga zakona, računi imaocima korporacijskih kartica izdavali su se i ranije, po pravilima o PDV-u i fiskalizaciji. Novina je to što SEF omogućava uvid u fiskalne račune na koje se e-faktura poziva i pravljenje nacrta fakture na osnovu iznosa i poreskih stopa iz tih računa. Detalji su u predlogu zakona sa obrazloženjem na sajtu Narodne skupštine.
Šta se ovde smatra korporacijskom karticom?
Ovo je najčešća zabuna. Korporacijska kartica u smislu propisa o fiskalizaciji nije poslovna platna kartica banke. To je instrument koji izdaje sam prodavac i koji služi da se utvrdi koliko kupac duguje tom prodavcu. Propis traži i dva uslova: pisani ugovor o korišćenju kartice i obračun obaveze za kalendarski mesec ili kraći period.
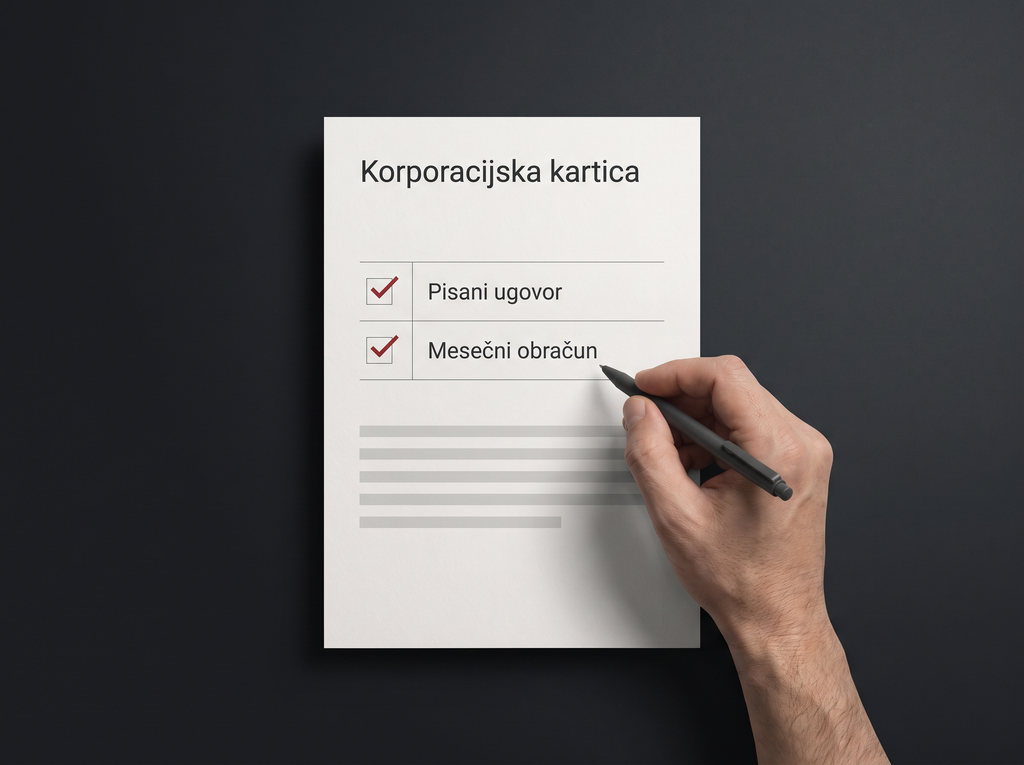
Primer bi bilo prodajno mesto koje firmama izdaje karticu za gorivo ili robu, a obračun im ispostavlja jednom mesečno. Firma koja kod vas plati svojom bankovnom karticom, po ovoj definiciji, nije imalac korporacijske kartice. Definiciju možete pročitati u Pravilniku o vrstama fiskalnih računa, član 2a, a granične slučajeve proverite sa knjigovođom.
Javni sektor: e-faktura samo ako je zatraži u roku od sedam dana
Kada u vašem objektu kupuje subjekt javnog sektora, na primer škola, opština ili javno preduzeće, izdajete fiskalni račun kao i do sada. Ako u roku od sedam dana od dana prometa podnese zahtev za e-fakturu, dužni ste da je izdate kroz SEF, opet tek posle fiskalnog računa. Bez zahteva, e-faktura za taj promet na malo se ne izdaje.
| Situacija na kasi | Šta se izdaje | Napomena |
|---|---|---|
| Kupuje fizičko lice | Fiskalni račun | Bez e-fakture |
| Kupuje firma koja nema vašu korporacijsku karticu | Fiskalni račun | Po pravilu bez e-fakture, i kada plaća platnom karticom banke |
| Kupuje imalac vaše korporacijske kartice | Fiskalni račun, zatim e-faktura kroz SEF | Važi i za primljeni avans |
| Javni sektor, zahtev u roku od sedam dana | Fiskalni račun, zatim e-faktura kroz SEF | Sačuvajte zahtev uz broj fiskalnog računa |
| Javni sektor, bez zahteva | Fiskalni račun | Bez e-fakture |
Kojim redosledom se rade fiskalni račun i e-faktura?
Kod oba izuzetka redosled je isti i ne sme da se obrne. U praksi izgleda ovako:
- Prepoznajte kupca na kasi. Kasir mora da zna da li je kupac imalac korporacijske kartice ili subjekt javnog sektora. Takvog kupca vodite kao komitenta, odnosno kupca upisanog u bazu sa tačnim nazivom, adresom i PIB-om, da se podaci ne kucaju svaki put.
- Izdajte fiskalni račun. Račun se izdaje kao i za svaki drugi promet, uz podatke o kupcu koje propisi za taj slučaj traže.
- Zabeležite broj fiskalnog računa. E-faktura se poziva na fiskalne račune, pa je broj računa veza između dva dokumenta.
- Izdajte e-fakturu kroz SEF. Fakturu pravite tek kada fiskalni račun postoji, iz programa povezanog sa SEF-om ili direktno na SEF portalu.
- Pratite status u SEF-u. Kupac fakturu prihvata ili odbija, a status vidite u SEF-u ili u programu koji je sa njim povezan.
Ako e-faktura nije izdata: obveznik PDV-a koji za ovaj promet nije izdao e-fakturu do roka za evidentiranje mora PDV iz tog prometa da iskaže u zbirnoj evidenciji PDV-a u SEF-u, najkasnije do 12. dana narednog meseca. Evidentiranje ne briše obavezu izdavanja e-fakture, već obezbeđuje da PDV bude tačno prikazan u SEF-u.
Za korporacijske kartice pravilnik o fiskalnim računima i dalje predviđa da prodavac, pošto izda račun za ceo mesečni promet, za taj promet može da izda fiskalni račun sa oznakom refundacija, odnosno račun kojim se evidentira povraćaj ili poništenje prometa. Da li to radite i kako se uklapa sa e-fakturom, dogovorite sa knjigovođom pre nego što postupak uvedete na kasi, jer pogrešna refundacija menja promet u izveštajima.
Šta se menja za knjigovođu: evidentiranje PDV-a i preliminarna prijava
Drugi deo izmena manje se vidi na kasi, a više u knjigovodstvu. Najvažnija je preliminarna poreska prijava PDV-a, prijava koju SEF sastavlja iz podataka kojima raspolaže: e-faktura, evidencija PDV-a i evidencije prethodnog poreza. Njena primena je odložena i počinje za poreske periode posle 31. decembra 2026, dakle od januara 2027. kod mesečnih obveznika, odnosno od prvog tromesečja 2027. kod tromesečnih.
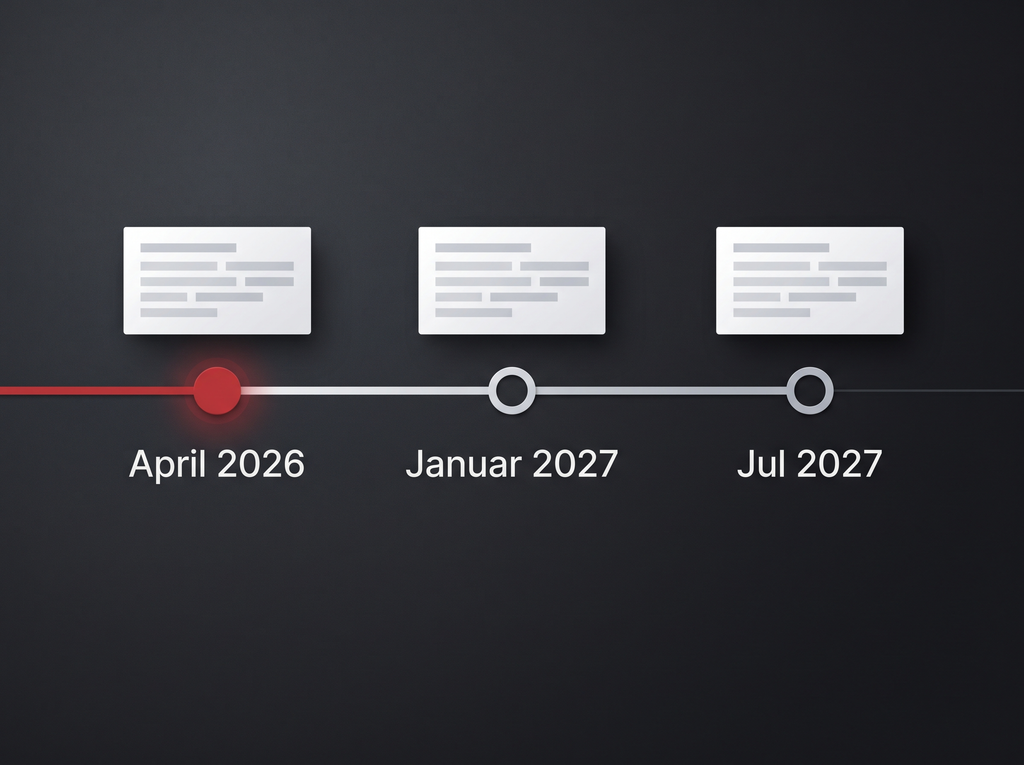
Posledica za svakodnevni rad je jednostavna: ono što nije tačno u SEF-u, neće biti tačno ni u preliminarnoj prijavi. Zato su e-fakture izdate na vreme i uredno evidentiran PDV važniji nego ranije. Ostale novine koje treba da zna knjigovođa:
- Ispravke bez prekršaja: ako pravno lice ili preduzetnik ispravi grešku u evidentiranju PDV-a pre pokretanja nadzora, smatra se da prekršaj nije učinjen.
- Nabavka od poljoprivrednika: od 1. jula 2027. obveznik PDV-a koji kupuje od poljoprivrednika van sistema PDV-a evidentira te nabavke u SEF-u zbirno, najkasnije do 12. dana meseca koji sledi poreskom periodu.
- Uvoz i izvoz: zakon uvodi uvid u liste carinskih deklaracija u SEF-u. Odredbe za uvoz primenjuju se od 1. januara 2027, a za izvoz od 1. jula 2027.
- Drugi dokumenti u SEF-u: SEF se koristi i za sačinjavanje i čuvanje dokumenata u vezi sa transakcijama koji nisu fakture, na primer obaveštenja o prethodnom porezu.
Elektronske otpremnice su posebna obaveza po posebnom zakonu. Za njih pogledajte vodič e-Otpremnica 2026: ko je obveznik i šta firma mora da uradi.
Šta da proverite u svom Teron sistemu
Izmene ne traže novu kasu, ali traže da kasa i e-fakture rade kao jedan tok. Ako koristite Teron, proverite sledeće:
- Da li vam je aktivan e-Faktura modul. Teron e-Faktura za izdavanje i prijem e-faktura kroz SEF pravi fakturu iz podataka koji već postoje u Teronu i šalje je na SEF, bez ponovnog unosa na portalu. Da li je modul deo vašeg paketa ili se dodaje, zavisi od licence.
- Da li je podešena veza sa SEF-om. Za automatsku razmenu potreban je API ključ, pristupni kod koji se generiše na SEF nalogu firme i kojim program dobija dozvolu da razmenjuje podatke sa SEF-om.
- Da li su kupci uneti kao komitenti. Firme sa vašim korporacijskim karticama i ustanove koje redovno kupuju treba da budu u bazi sa tačnim PIB-om i adresom.
- Ko u objektu prima zahteve javnog sektora. Neko mora da zna gde zahtev stiže i kome se prosleđuje, da se e-faktura ne bi izgubila između kase i kancelarije.
Kada sami, a kada uz pomoć: komitente i redosled rada na kasi možete urediti sami. Aktivaciju e-Faktura modula, podešavanje veze sa SEF-om i proveru licence radi distributer kod koga imate Teron. Da li vaš promet spada u izuzetke i kako se knjiži, procenjuje knjigovođa, a za tehnička pitanja o samom SEF-u postoji kontakt centar SEF-a pri Ministarstvu finansija.
Ključni saveti za usklađivanje sa izmenama
- Napravite spisak kupaca sa korporacijskim karticama. Ako ne izdajete sopstvene kartice, ovaj izuzetak vas verovatno ne dotiče. Ako ih izdajete, spisak pokazuje koliko e-faktura mesečno treba izdati.
- Nikada ne izdajte e-fakturu pre fiskalnog računa. Zakon to izričito zabranjuje, a takva faktura nema na šta da se pozove.
- Dogovorite sa knjigovođom jedan postupak za sve kase. Tako različiti kasiri isti slučaj ne rešavaju na različit način.
- Uredite podatke u SEF-u pre januara 2027. Preliminarna prijava povlači podatke iz SEF-a, a greške ispravljene pre nadzora ne smatraju se prekršajem.
Česta pitanja o izmenama u SEF-u
Od kada važi obaveza e-fakture za korporacijske kartice?
Od poreskih perioda koji počinju posle 31. marta 2026. Za obveznike PDV-a sa mesečnim poreskim periodom to je april 2026, a za tromesečne period april-jun 2026. Zakon je stupio na snagu 12. decembra 2025, ali se ova obaveza primenjuje tek od navedenog roka.
Da li zbog izmena moram da menjam kasu?
Ne nužno. Fiskalni račun se na kasi izdaje kao i do sada, a e-faktura se izdaje kroz SEF, iz programa povezanog sa SEF-om ili direktno na portalu. Razlika je u tome koliko ručnog posla ostaje između ta dva koraka. Da li vaše rešenje povezuje kasu i e-fakture, proverite kod svog distributera.
Da li se izmene odnose na preduzetnike van sistema PDV-a?
Obaveza izdavanja e-fakture odnosi se na subjekte privatnog sektora, a to su po zakonu obveznici PDV-a. Preduzetnik koji nije u PDV-u, a podnosi zahtev za isplatu subjektu javnog sektora, mora pre toga da se prijavi na SEF kao dobrovoljni korisnik. Kako to izgleda u vašem slučaju, proverite sa knjigovođom.
Da li preliminarna PDV prijava zamenjuje redovnu prijavu?
Pravilnik o elektronskom fakturisanju je razlikuje od poreske prijave koja se podnosi u roku iz Zakona o PDV-u. Preliminarnu prijavu SEF sastavlja iz e-faktura i evidencija PDV-a, za poreske periode posle 31. decembra 2026. Zato je treba shvatiti kao osnovu izvedenu iz SEF-a, a konkretan postupak podnošenja proverite sa knjigovođom.
Sledeći korak
Za većinu radnji izmene Zakona o elektronskom fakturisanju u 2026. ne menjaju rad na kasi. Promena je u dva izuzetka, korporacijskim karticama i kupovini za javni sektor, i u većoj ulozi SEF-a u obračunu PDV-a od 2027.
Ako već koristite Teron, pitajte distributera kod koga imate rešenje da li vam je aktivan e-Faktura modul i da li je veza sa SEF-om podešena. Ako tek birate rešenje koje povezuje kasu i e-fakture, ovlašćenog distributera u svom mestu pronađite na stranici Gde kupiti. Kako e-faktura prolazi kroz SEF od izdavanja do prihvatanja, pročitajte u tekstu kako funkcioniše SEF u praksi.